

「今月、なんでこんなにお金が出ていくんだろう?」
毎月の生活費はいつもと変わらないのに、
旅行やイベント、家電の買い替えなどが重なると、
家計が一気に苦しくなることがあります。
私も以前は、こうした毎月ではない支出があるたびに
「今月は出費が多かったな」
と感じていました。
そこで始めたのが、特別費の管理です。
特別費とは、毎月の生活費とは別に、年に数回発生する支出や、毎月ではないけれど定期的に必要になるお金のこと。
あらかじめ年間の支出を洗い出して、少しずつ準備しておくことで、
まとまった出費があっても毎月の家計を圧迫しにくくなります。
今回は、私が実践している特別費の作り方3ステップと、
実際に準備している特別費を紹介します。
特別費を作る3ステップ
特別費を作る方法は、それほど難しくありません。
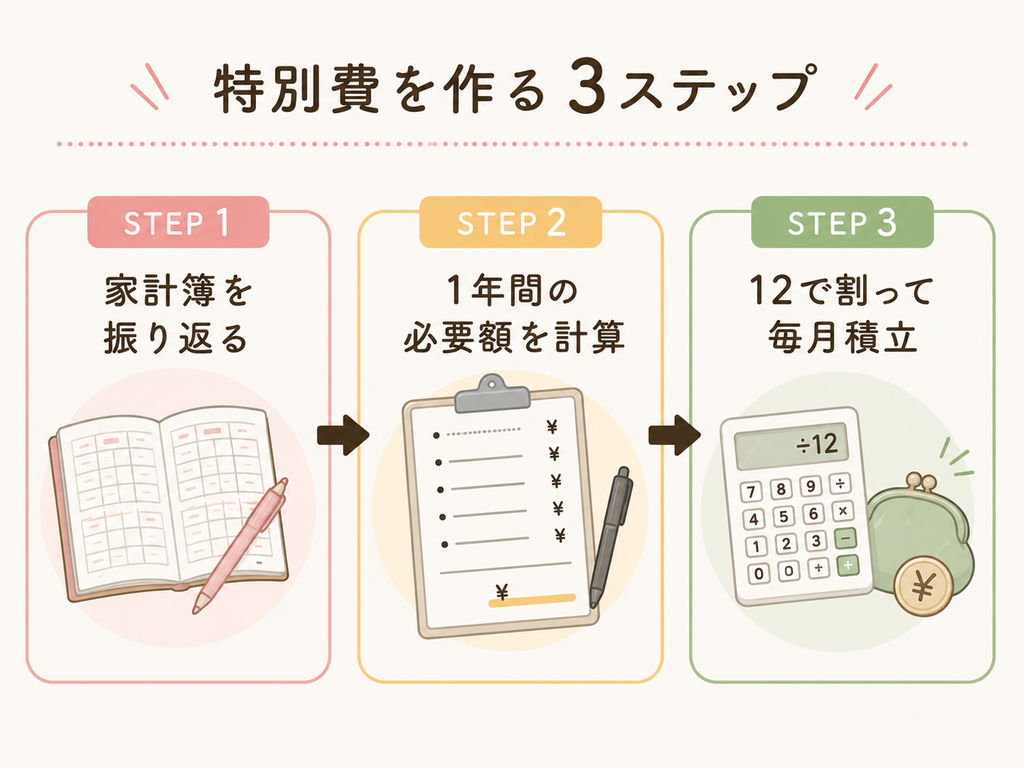
STEP1 過去の家計簿を振り返る
まずは、過去1年間の家計簿を見返します。
ポイントは、毎月の食費や日用品などではなく、毎月は発生しない支出を探すこと。
例えば、
- 母の日・父の日
- 旅行
- クリスマス
- お年玉
- 美容院
- 歯のメンテナンス
- 予防接種
- 保険
- 家具・家電
- スマホの買い替え
- 冠婚葬祭
などです。
「去年もこの時期にお金を使っていたな」という支出を見つけていきます。
一見すると突然の出費に思えるものでも、1年間を振り返ってみると、毎年ある程度決まって発生しているものがあります。
そうした支出を「特別費」として先に準備しておきます。
STEP2 1年間に必要な金額を計算する
次に、これから1年間で必要になりそうな金額を項目ごとに書き出します。
私の場合は、こんな感じです。
私の特別費を公開
| 項目 | 金額 |
|---|---|
| 母の日(5月) | 10,000円 |
| 父の日(6月) | 10,000円 |
| 夏休み(8月) | 50,000円 |
| お中元(8月) | 10,000円 |
| インフルエンザ予防接種(10月) | 3,400円 |
| クリスマス(12月) | 5,000円 |
| 年賀状(12月) | 5,500円 |
| お歳暮(12月) | 10,000円 |
| お年玉(12月) | 10,000円 |
| 誕生日 | 10,000円 |
| 歯のメンテナンス | 12,900円 |
| 美容院 | 13,200円 |
| 旅行 | 24,000円 |
| 家具・家電 | 132,000円 |
| 保険 | 36,000円 |
| ふるさと納税 | 24,000円 |
| サプリ | 78,000円 |
| スマホ | 12,000円 |
| 冠婚葬祭 | 12,000円 |
| 年間合計 | 468,000円 |
私の場合、年間の特別費は46万8,000円です。
もちろん、この金額や項目は私の場合のもの。
家庭によって必要な特別費は違うので、そのまま真似する必要はありません。
大切なのは、自分にとって「毎月の生活費とは分けておきたいお金は何か」を考えることです。
STEP3 年間の金額を12か月で割る
年間に必要な特別費がわかったら、12か月で割ります。
私の場合は、
458,000円 ÷ 12か月 = 約38,200円
となります。
つまり、毎月約3万8,000円を準備しておけば、年間で必要になる特別費をまかなえる計算です。
毎月少しずつ準備しておくことで、実際に支出が発生したときに、毎月の生活費から無理に捻出する必要がなくなります。
少し余裕を持って、月40,000円としています。
家具・家電の特別費を作っている理由
私が特別費の中でも特に大切だと思っているのが、家具・家電用のお金です。
私は毎月11,000円、年間で13万2,000円を準備しています。
家具や家電は毎月買うものではありません。
でも、冷蔵庫や洗濯機など、生活に欠かせない家電は、ある日突然壊れることがあります。
実際に、私も最近洗濯機が突然壊れました。
「まだ使えるだろう」と思っていても、家電がいつまで使えるかはわかりません。
そして、洗濯機のように毎日の生活に必要なものは、壊れてからゆっくり考えるというわけにもいきません。
だからこそ私は、
「いつか買い替えるもの」と考えて、壊れる前から少しずつ準備しておく
ことにしています。
もちろん、毎年13万2,000円を使うわけではないので、
使わなかった年はそのまま残して、将来の買い替えに備えます。
特別費を準備しておけば、家電が壊れたときも
「どうしよう、急な出費だ」
と慌てるのではなく、
「買い替えのためのお金を準備してある」
と考えることができます。
以前は月5,000円で考えていましたが、物価の上昇で家電も高額になっていて…。
今持っている冷蔵庫やエアコンも10年前に購入したことも考えて、
予算を多めに変更しました。
特別費は「突然の出費」を減らすための仕組み
特別費を作ってみて感じるのは、お金の出入りを予測しやすくなることです。
例えば、
「来月は保険の支払いがある」
「夏休みに旅行する予定がある」
「年末はクリスマスやお年玉がある」
とわかっていれば、そのためのお金をあらかじめ準備しておけます。
実際には突然発生したわけではないのに、毎月の生活費だけでやりくりしていると「急な出費」のように感じてしまいます。
そこで、年間で必要になるお金を先に取り分けておく。
すると、
「今月は出費が多い」
ではなく、
「予定していた特別費を使う月」
と考えられるようになります。
これだけでも、家計管理がかなりラクになります。
特別費は完璧に予測しなくても大丈夫
とはいえ、1年間の支出をすべて正確に予測するのは難しいですよね。
「来年、何円必要になるかなんてわからない」という項目もあると思います。
私も、すべてを完璧に予測しているわけではありません。
ある程度予算を決めておいて、実際に使った金額を見ながら翌年に調整しています。
多めに準備して余ったら翌年に繰り越してもいい。
足りなかったら、翌年から少し増やしてもいい。
最初から完璧な特別費を作る必要はありません。
「毎月の生活費とは別に、年間で必要になるお金を準備しておく」
まずはこれだけでも十分です。
特別費を作ると家計簿もシンプルになる
特別費を作るもうひとつのメリットは、毎月の家計をシンプルにできることです。
毎月の生活費の中に、
- 旅行
- 家電
- 年払いの保険
- クリスマス
- お年玉
- 美容院
などを全部入れてしまうと、月によって支出額が大きく変わります。
でも、年間で必要になるお金を特別費として分けておけば、毎月の生活費は生活費として管理できます。
「今月は使いすぎた」という感覚も減り、家計の状況を把握しやすくなります。
これで毎月の家計管理がずいぶん楽になりました(^^)
▼私の場合家計簿はシンプルな方が続きました。
🌿家計簿アプリが続かない人へ|いろいろ試してわかった“使い分け”という選択
まとめ|まずは過去1年間の家計簿を見返してみよう
特別費を作る方法はシンプルです。
特別費を作る3ステップ
STEP1 過去1年間の家計簿を振り返る
↓
STEP2 年間で必要な金額を計算する
↓
STEP3 12か月で割って、毎月少しずつ準備する
私の場合、年間の特別費は46万8,000円。
月にすると約3万9,000円です。
「そんなに特別費が必要なの?」と思うかもしれません。
でも、年間で考えてみると、母の日や父の日、旅行、家電、保険、年末年始など、意外とたくさんの支出があります。
特別費は、お金をたくさん使うための仕組みではなく、必要な支出に慌てないための仕組み。
まずは過去1年間の家計簿を見返して、
「毎月ではないけれど、毎年お金が出ていくもの」
を探してみてください。
それをひとつずつ書き出していくだけでも、自分に必要な特別費が見えてきます。
▼クリック応援してもらえるとうれしいです*


コメント