


こんにちは、こはるです。
今回は、2026年10月末時点のiDeCo評価額や運用状況、今後の方針についてまとめます。
※この記事は、私個人のiDeCo(個人型確定拠出年金)の運用記録です。家計全体ではなく、「個人資産」として記録しています。
iDeCo制度について詳しく知りたい方は、
「はじめてのiDeCo(イデコ)をやさしく解説【2026年度版】」もあわせてご覧ください。
私は現在、マネックス証券でiDeCoを運用しています。
毎月11,000円を積み立てながら、老後資金を少しずつ育てています。
2026年10月末時点のiDeCo残高
2026年10月末時点の運用状況はこちらです。
| 項目 | 2026年10月 |
|---|---|
| 評価額 | 322,991円 |
| 運用金額 | 272,791円 |
| 評価損益 | +50,200円 |
| 初回入金来利回り | 16.21% |
| 直近1年利回り | 10.92% |
10月末のiDeCo評価額は、
322,991円
となりました。
9月末は312,054円だったので、前月から10,937円増加しました。
評価額が32万円を超えました。
毎月積立を続けてきたことで、少しずつ残高が増えているのを感じます。
現在の評価損益は、
+50,200円
となっています。
運用金額272,791円に対して、評価額は322,991円。
これまでの運用で、約5万円の含み益が出ている状態です。
10月は評価額が増加。でも運用益はほぼ横ばい
9月末と10月末を比較してみます。
| 項目 | 9月末 | 10月末 | 前月比 |
|---|---|---|---|
| 評価額 | 312,054円 | 322,991円 | +10,937円 |
| 運用金額 | 261,962円 | 272,791円 | +10,829円 |
| 評価損益 | +50,092円 | +50,200円 | +108円 |
| 初回入金来利回り | 17.54% | 16.21% | ▲1.33pt |
| 直近1年利回り | 15.81% | 10.92% | ▲4.89pt |
10月は評価額が約1.1万円増えました。
ただ、内訳を見ると、運用金額の増加が10,829円なのに対して、評価損益の増加はわずか108円です。
つまり、評価額が増えた主な理由は、運用益ではなく積立によるものでした。
また、初回入金来利回りと直近1年利回りは、どちらも前月より低下しています。
評価額が増えていても、利回りが必ず上がるわけではありません。
こうして毎月の数字を比較すると、資産が増えた理由も見えてきますね。
iDeCo評価額の推移
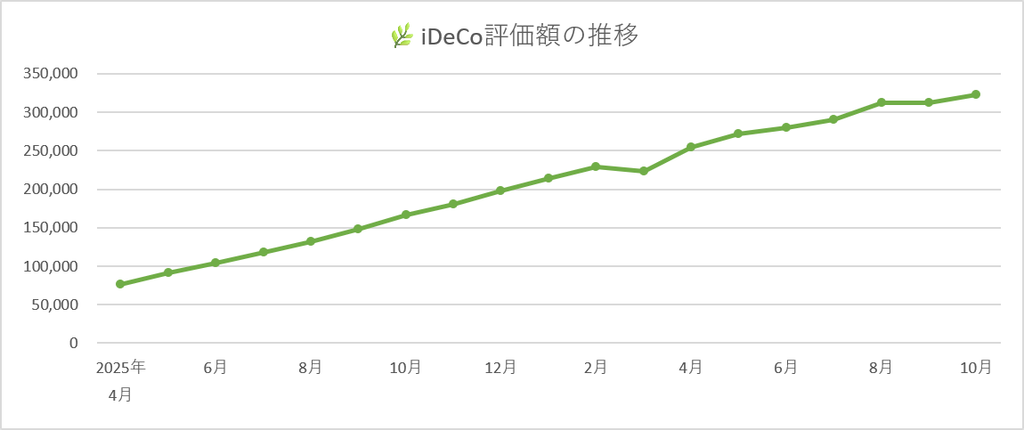
これまでのiDeCo評価額の推移をグラフにしています。
9月は評価額がほぼ横ばいでしたが、10月は32万円を超えました。
毎月の数字を並べてみると、評価額は一直線に増えていくわけではありません。
上がる月もあれば、下がる月もあります。
それでも、毎月積立を続けていることで、運用金額そのものは少しずつ増えています。
私は短期的な値動きを予想するよりも、
「決めた金額をコツコツ積み立てる」
ことを大切にしています。
運用商品の内訳(2026年10月)
10月末の運用商品の内訳はこちらです。
| 商品 | 時価構成比 | 評価額 | 評価損益 | 評価損益率 |
|---|---|---|---|---|
| オルカン | 80% | 258,772円 | +39,845円 | +18.2% |
| ゴールド | 9% | 30,390円 | +2,648円 | +9.5% |
| 先進国債券 | 9% | 29,268円 | +1,465円 | +5.2% |
| 新興国債券 | 1% | 2,419円 | +39円 | +1.6% |
| J-REIT | 1% | 2,142円 | ▲346円 | ▲14.0% |
| 合計 | 100% | 322,991円 | ― | ― |
※構成比はマネックス証券の表示をもとにしています。
※商品別の評価損益は証券会社の画面表示をそのまま掲載しています。口座全体の評価損益とは集計額が一致しないため、合算していません。
現在は、オルカンが約80%を占めています。
そのほかに、ゴールドと先進国債券をそれぞれ約9%ずつ保有しています。
新興国債券とJ-REITは、それぞれ約1%です。
大きな資産配分の変更はなく、引き続きオルカンを中心としたポートフォリオで運用しています。
オルカン|iDeCoの中心
現在もiDeCoの中心はオルカンです。
評価額は、
258,772円
となりました。
iDeCo全体の約80%を占めています。
オルカンは、これ1本で日本を含む世界中の株式に分散投資できる商品です。
NISAでもオルカンを積み立てているので、私の資産形成全体でも大きな割合を占めています。
今回の評価損益は+39,845円、評価損益率は+18.2%です。
引き続き、長期的な資産形成の中心として保有していく予定です。
ゴールド|分散投資のために保有
ゴールドの評価額は、
30,390円
となりました。
iDeCo全体の約9%です。
評価損益は+2,648円、評価損益率は+9.5%となっています。
ゴールドは株式や債券とは異なる値動きをすることがあるため、分散投資の一つとして取り入れています。
大きな利益を狙うというよりも、資産の値動きが一方向に偏りすぎないようにするための保有です。
今のところ、大きく買い増したり売却したりする予定はありません。
先進国債券|株式以外の資産も持つ
先進国債券の評価額は、
29,268円
となりました。
構成比は約9%です。
評価損益は+1,465円、評価損益率は+5.2%となっています。
今は株式中心の運用に変更しているため、買い増しは行っていません。
新興国債券
新興国債券の評価額は、
2,419円
となりました。
構成比は約1%です。
評価損益は+39円、評価損益率は+1.6%となっています。
保有額は小さいため、ポートフォリオ全体への影響は限定的です。
引き続き、このまま保有していく予定です。
J-REITは少しマイナス
J-REITの評価額は、
2,142円
となりました。
評価損益は▲346円、評価損益率は▲14.0%です。
今回の保有商品の中では、唯一マイナスになっています。
ただし、構成比は約1%なので、iDeCo全体への影響は大きくありません。
投資をしていると、すべての商品が同じように値上がりするわけではありません。
プラスになる資産もあれば、マイナスになる資産もあります。
こうした値動きも含めて、勉強になるためそのまま残しています。
10月の振り返り|評価額は増えても、焦らず続ける
2026年10月は、iDeCoの評価額が32万円を超えました。
9月は評価額がほぼ横ばいだったので、数字だけを見るとうれしい変化です。
ただ、今回増えた金額のほとんどは運用金額の増加によるもので、評価損益はほぼ横ばいでした。
こうして数字を分けて確認すると、資産が増えた理由も見えてきます。
投資を続けていると、評価額が大きく増える月もあれば、ほとんど変わらない月もあります。
大切なのは、毎月の結果だけで判断しないこと。
iDeCoは老後資金として、長い時間をかけて運用していくものです。
短期的な値動きに振り回されず、これからも積立を続けていきたいと思います。
これからのiDeCo運用方針
今後も基本的な方針は変えません。
- 毎月11,000円を積み立てる
- 長期運用を継続する
- オルカンを中心に運用する
- 債券やゴールドはそのまま保有
- 短期的な相場の動きで変更しない
現在はオルカンを中心とした運用ですが、債券やゴールドも組み合わせながら、自分に合った資産配分を維持していきたいと思っています。
iDeCoは時間を味方につける
iDeCoは原則として60歳まで資産を引き出せません。
最初は「自由に使えないのは不便だな」と感じることもありました。
でも、長期投資を続けるという意味では、この仕組みが自分に合っていると感じています。
すぐに使う予定のないお金だからこそ、
「今の値動き」ではなく「将来」を見る。
そんな運用をしていきたいと思っています。
焦らず、コツコツと積立を続けていきます。
私にとってiDeCoは、
「今すぐ使わないお金を、将来のためにコツコツ育てる場所」
です。
これからも時間を味方につけながら、少しずつ資産を育てていきたいと思います。
⇩おぼろげながら出口戦略も考えています。
🌿iDeCoの出口戦略|受け取り方・税金・私の活用方法
⇩iDeCoが不安な方はこちらの記事がおすすめです。
🌿iDeCoが不安な理由|60歳まで引き出せないデメリットと私の考え方
過去のiDeCo運用記録
iDeCoをこれから始める方へ
私はマネックス証券でiDeCoを運用しています。
iDeCoを始めたい方は、商品ラインナップや手数料などを確認してみてください。
▼クリック応援してもらえるとうれしいです*


コメント