

こんにちは。
前回は、「こどもNISAは何のため?子どもの資産形成と金融教育を親子で考える」という記事で、こどもNISAを利用する意味について考えてみました。
🌿こどもNISAは何のため?子どもの資産形成と金融教育を親子で考える
今回は、こどもNISAについて調べていると気になる、
「ジュニアNISAとは何が違うの?」
という疑問についてまとめます。
ジュニアNISAは、以前あった未成年者向けのNISA制度です。
すでに新規の口座開設や買付は終了していますが、こどもNISAと似ている部分もあるため、違いが気になる方も多いと思います。
この記事では、こどもNISAとジュニアNISAの違いを、
- 対象年齢
- 投資できる金額
- 投資できる商品
- 非課税期間
- 払い出し
- 18歳になったとき
などのポイントから比較します。
※この記事は2026年10月時点の情報をもとにしています。今後、制度の内容が変更される可能性があります。
まずは、こどもNISAとジュニアNISAを比較
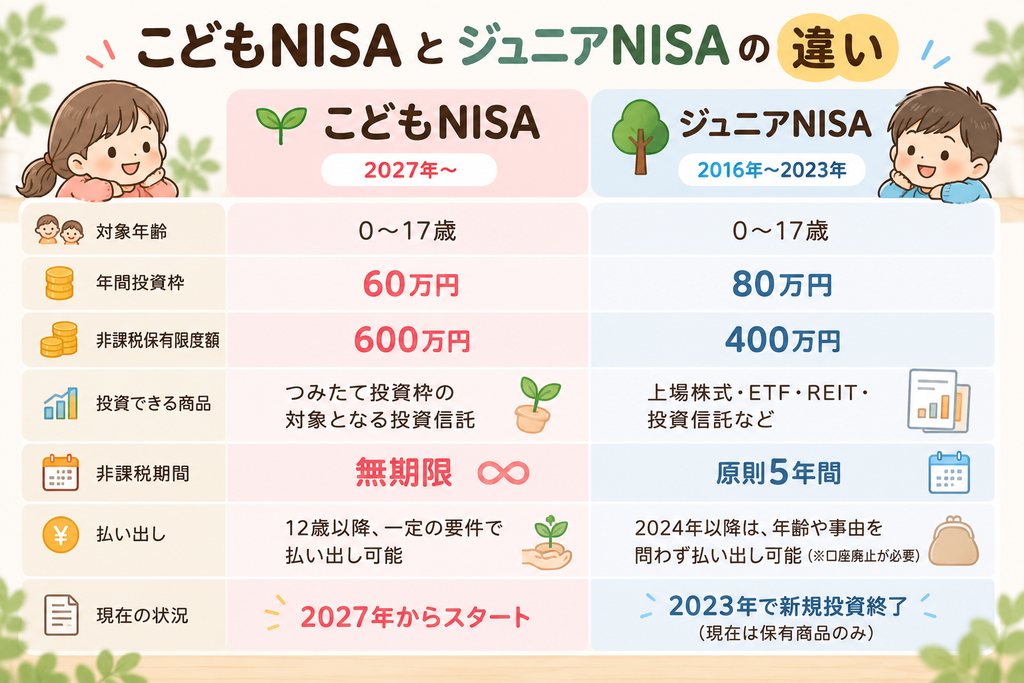
最初に、大きな違いをまとめてみます。
| こどもNISA | ジュニアNISA | |
|---|---|---|
| 制度開始 | 2027年~ | 2016年~ |
| 新規投資 | 2027年~ | 2023年で終了 |
| 対象年齢 | 0~17歳 | 0~17歳 |
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 | 600万円 | 400万円 |
| 投資対象 | つみたて投資枠の対象商品 | 上場株式・ETF・REIT・投資信託など |
| 非課税期間 | 無期限 | 原則5年間 |
| 払い出し | 12歳以降、一定の要件で可能 | 2024年以降、年齢・事由を問わず可能 |
| 18歳以降 | 成人NISAへ移行 | ジュニアNISAとしての新規投資は終了 |
ジュニアNISAは2023年末で制度が終了し、新たな投資はできません。現在は、2023年までにジュニアNISAで投資した商品を保有している場合の取り扱いが中心となっています。(fsa.go.jp)
① どちらも「0~17歳」が対象
こどもNISAとジュニアNISAは、どちらも子どもを対象とした制度です。
ジュニアNISAは未成年者向けの制度として2016年に始まりました。
一方、こどもNISAは2027年から、NISAのつみたて投資枠を0~17歳にも広げる形で始まります。
対象年齢だけを見ると似ていますが、制度の中身はかなり違います。
② 年間投資枠は「ジュニアNISA80万円→こどもNISA60万円」
ジュニアNISAの年間投資枠は80万円でした。
一方、こどもNISAの年間投資枠は60万円です。
そのため、
「投資できる金額はジュニアNISAのほうが多かった」
ということになります。
ただし、年間投資枠だけで判断するのは少し注意が必要です。
こどもNISAは、長期・積立・分散投資を前提としたつみたて投資枠として設計されているからです。
③ 非課税保有限度額も違う
ジュニアNISAの非課税投資枠は、年間80万円×5年間で最大400万円でした。
一方、こどもNISAは非課税保有限度額が600万円です。
つまり、
ジュニアNISA:最大400万円
こどもNISA:最大600万円
と、こどもNISAのほうが非課税で保有できる金額は大きくなっています。
④ 投資できる商品が大きく違う
ここは、かなり大きな違いです。
ジュニアNISAでは、
- 上場株式
- ETF
- REIT
- 投資信託
などが投資対象でした。
一方、こどもNISAは、NISAのつみたて投資枠の対象となる一定の投資信託が中心です。
つまり、
ジュニアNISA
→ 個別株などにも投資できた
こどもNISA
→ 長期・積立・分散投資に適した投資信託を中心に運用する
という違いがあります。
個別株を使って子ども名義で投資したい、という使い方では、こどもNISAは向いていません。
⑤ 非課税期間は、こどもNISAのほうがシンプル
ジュニアNISAの非課税期間は原則5年間でした。
ただし、5年が経過した後も18歳になるまで非課税で保有できる「継続管理勘定」という仕組みがありました。
一方、こどもNISAは、成人後のNISAと同じように非課税保有期間が無期限です。
この点は、かなり分かりやすくなりました。
「5年経ったらどうする?」
「ロールオーバーの手続きが必要?」
といったことを考える必要がなくなります。
⑥ 一番気になる「払い出し」はどう違う?
ここは、こどもNISAとジュニアNISAの大きな違いです。
ジュニアNISA
ジュニアNISAでは、制度終了前は原則として18歳まで払い出しが制限されていました。
ただし、ジュニアNISAは2023年末で終了したため、2024年以降は、保有している商品や金銭について年齢や事由を問わず払い出しが可能になっています。
なお、払い出す場合は、ジュニアNISA口座にある金融商品などをすべて払い出して、口座を廃止する必要があります。
こどもNISA
こどもNISAでは、ジュニアNISAよりも払い出しの条件が緩和されています。
12歳以降は、子どものための教育費や生活費など、一定の要件を満たし、子どもの同意がある場合に、親権者などによる払い出しが可能です。
そのため、
「こどもNISAは12歳になれば自由に引き出せる」
という意味ではありません。
あくまで、一定の要件を満たした場合に払い出せる仕組みです。
また、12歳になる前についても、災害によって居住家屋が全壊した場合など、一定の例外が定められています。
⑦ こどもNISAは「自由に引き出せない」ことも特徴
大人のNISAを利用していると、
「必要になったら売却すればいい」
と考えがちです。
でも、こどもNISAは同じ感覚では使えません。
一定の条件があるため、本当にしばらく使う予定のない余裕資金で利用することが大切です。
これはデメリットともいえますが、見方を変えると、
「子どものためのお金を、途中で使わずに残しておく仕組み」
とも考えられます。
教育費など、将来のために長期間かけて準備したいお金とは相性がいいかもしれません。
🌿こどもNISAは何のため?子どもの資産形成と金融教育を親子で考える
⑧ 18歳になったらどうなる?
ここも、ジュニアNISAとの大きな違いです。
こどもNISAは、子どもが18歳になった際、特別な手続きをすることなく、成人向けのつみたて投資枠へ自動的に移行する仕組みとされています。
こどもNISAで投資を始めて、
0~17歳
↓
こどもNISAで長期・積立投資
↓
18歳
↓
成人向けNISAへ
という流れになります。
子どもが18歳になったあとも、そのまま資産形成を続けやすい仕組みになっています。
こどもNISAとジュニアNISA、結局どっちがいい?
「ジュニアNISAと比べて、こどもNISAのほうがいいの?」
と思うかもしれません。
でも、現在はジュニアNISAで新しく投資することはできません。
そのため、これから子どものためにNISAを利用するなら、こどもNISAを検討することになります。
比較すると、
こどもNISAの特徴
- 0~17歳が対象
- 年間60万円まで
- 非課税保有限度額600万円
- つみたて投資枠の対象商品が中心
- 非課税期間は無期限
- 12歳以降、一定の要件で払い出し可能
- 18歳で成人向けNISAへ移行
ジュニアNISAの特徴
- 0~17歳が対象だった
- 年間80万円
- 非課税保有限度額400万円
- 個別株やETFなどにも投資できた
- 非課税期間は原則5年間
- 2023年末で新規投資が終了
- 既に保有している資産は一定のルールで非課税保有が可能
という違いがあります。
こどもNISAは「ジュニアNISAの復活」ではない
ここまで比較すると、こどもNISAは「ジュニアNISAが復活したもの」と思うかもしれません。
でも、実際には少し違います。
こどもNISAは、現在のNISA制度のつみたて投資枠を0~17歳にも広げたものです。
そのため、
「子ども名義で個別株を買ってみたい」
という制度ではなく、
「子どもの将来に向けて、長期・積立・分散で資産形成する」
ことを意識した制度と考えたほうが分かりやすいと思います。
わが家なら、こどもNISAをどう使う?
前回の記事でも書きましたが、こどもNISAは「始まるから使う」というものではなく、家計に余裕があるかどうかを考えてから利用したいと思っています。
もし利用するなら、子どものために受け取ったお金など、長期間使わなくても困らない余裕資金を使う。
子どもが小さいうちは長期運用を意識し、使う時期が近づいてきたら、株式だけでなく債券なども組み合わせて、少しずつリスクを抑えていく。
高校生になってから受け取る給付金などは、大学進学などで使う可能性が高いので、投資ではなく貯金しておく。
そして最終的には、子ども本人と相談しながら、学費や一人暮らしなど、その子自身の将来のために使えたらいいなと思ってます。
🌿こどもNISAは何のため?子どもの資産形成と金融教育を親子で考える
こどもNISAを始めるなら、証券会社も確認しておこう
こどもNISAの制度について理解できたら、次に考えたいのが口座を開設する証券会社です。
証券会社によって、ポイントサービスや口座管理の使いやすさなどが異なります。
わが家でも、普段利用しているサービスとの相性を考えながら選びたいと思っています。
マネックス証券
私は現在、マネックス証券を利用しています。
自分が使っている証券会社なら、操作方法や資産の確認にも慣れているので、子どもの口座を管理するうえでも候補にしたいと考えています。
こどもNISAの利用を検討している方は、口座開設の条件や最新のサービス内容を公式サイトで確認してみてください。
🌿マネックス証券公式サイトでサービスを確認する楽天証券
楽天カードや楽天ポイントを普段から利用している方なら、楽天証券も比較候補になります。
すでに楽天証券を利用している家庭なら、親の口座とあわせて管理する方法も検討できます。
ただし、ポイントサービスやこどもNISAの対応状況は変更される可能性があるため、最新情報を確認してから選びましょう。
🌿楽天証券公式サイトでサービスを確認する証券会社を選ぶときは、ポイント還元だけでなく、取り扱い商品や口座管理のしやすさ、親が利用している証券会社との相性なども比較してみるとよさそうです。
まとめ
こどもNISAとジュニアNISAは、どちらも子どものためのNISAですが、制度の内容には大きな違いがあります。
特に知っておきたいのは、
- こどもNISAは2027年からスタート
- ジュニアNISAは2023年末で終了
- こどもNISAは年間60万円
- 非課税保有限度額は600万円
- こどもNISAは投資信託を中心としたつみたて投資
- 非課税保有期間は無期限
- 12歳以降は一定の要件で払い出しが可能
- 18歳になると成人向けNISAへ移行する
というところです。
ジュニアNISAと比べると、投資できる商品や年間投資枠などは変わっていますが、長期的な資産形成をしやすく、制度の仕組みもシンプルになったといえますね。
ただし、こどもNISAは大人のNISAのように自由にお金を引き出せるわけではありません。(⇦重要!)
だからこそ、
「本当に余裕のあるお金なのか?」
を考えてから利用することが大切だと思います。
制度の特徴を理解したうえで、
「わが家なら、こどもNISAをどう使う?」
と考えてみる。
それが、こどもNISAを始める第一歩なのではないでしょうか。
あわせて読みたい
🌿こどもNISAとは?2027年から始まる0~17歳のNISAをわかりやすく解説
🌿こどもNISAは何のため?子どもの資産形成と金融教育を親子で考える
▼クリック応援してもらえるとうれしいです*


コメント