

2026年2月末時点の、わたし個人の資産状況を記録としてまとめておきます。
家計全体ではなく、
**あくまで「自分名義で管理している資産」**の記録です。
2月は、
年明けのバタバタが落ち着き、
少しずついつもの生活リズムに戻る時期。
資産についても、
大きく動かすというよりは、
**「積み上げが続いているか」**を確認する月になりました。
まずは今月の数字から見ていきます。
2026年2月末の個人資産は
4,772,492円(前月+197,342円)でした。
これから投資を始める人にとって、NISAはまず知っておきたい制度です。
仕組みについては、こちらの記事でまとめています▼
2026年2月末の個人資産内訳
2026年2月末時点の内訳は、以下のとおりです。
NISA投資信託:1,878,416円
iDeCo:229,266円
個別株:419,810円
現金:1,637,000円
保険(解約返戻金ベース):608,000円
個人資産合計:4,772,492円
※評価額ベース/証券口座は月末時点の数字です。
先月と比べると、
+197,342円
となりました。
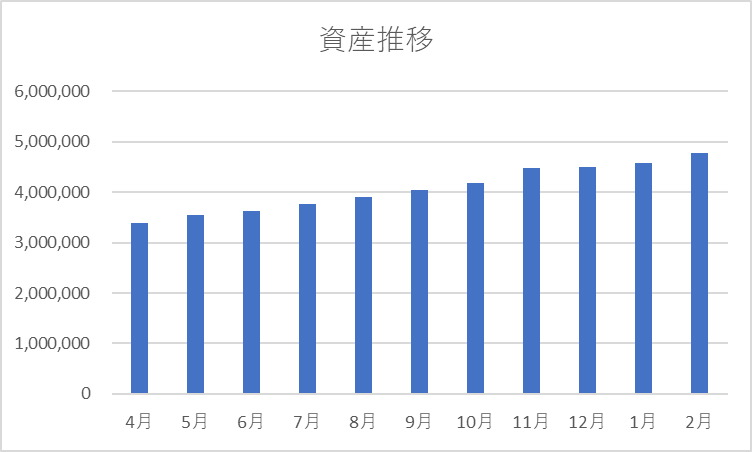
大きく増えたというより、
投資と積立の効果でじわっと伸びた1か月という印象です。
資産配分(割合)
割合で見ると、現在はこのようなバランスです。
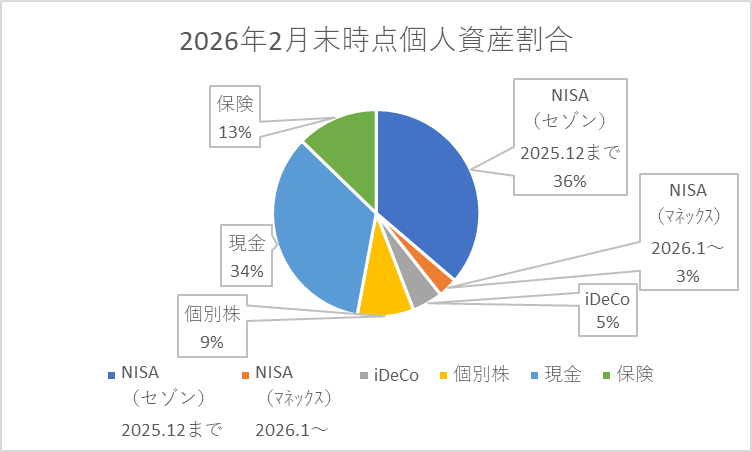
NISA投資信託:約39%
現金:約34%
保険:約13%
個別株:約9%
iDeCo:約5%
(※四捨五入)
大きな変化はありませんが、
少しずつ投資資産の割合が増えてきたのを感じます。
とはいえ、
現金の比率もまだ3割以上あるので、
精神的にはかなり安心できるバランスです。
NISA|資産の中心は変わらずここ
NISAは、引き続き資産の中心です。
現在は
セゾン投信(旧NISA)
マネックス証券(新NISA)
2026年から、セゾン投信からマネックス証券へNISAを移管しました。
現在投資している中身は基本的に
全世界株式(オルカン)中心。
低コストで、
世界全体に分散できるシンプルな形です。
「これが正解」と言い切れるものではありませんが、
・管理しやすい
・長く続けやすい
この2つを優先して、今の形に落ち着きました。
NISAは2026年から
**マネックス証券**で運用しています。
長期投資を前提に、
なるべくシンプルに続けられる証券会社を選びました。
私が使っているNISA口座はこちらです。
気になる方は公式サイトもチェックしてみてください▼
わたしは現在、
全世界株式(オルカン)を中心に投資しています。
実際に選んだ投資信託については、こちらの記事にまとめています▼
iDeCo|老後専用の積み立て枠
評価額:229,266円
まだ金額としては小さいですが、
老後専用の積立枠としてコツコツ増えています。
途中で引き出せないという制限はありますが、
・所得控除
・長期運用
・強制的な積立
この仕組みは、
長い目で見ると大きな意味があると感じています。
今後は構成を少し見直して、
全世界株式+ゴールド少量
というシンプルな形にしました。
長期前提なので、
基本は触らず積み上げていく予定です。
iDeCoの仕組みについてはこちらでまとめています。
個別株|楽しみ枠として少額
個別株は、
株主優待を楽しむ目的で少額のみ。
現在は約42万円ほどになりました。
資産形成の軸はあくまで投資信託なので、
個別株は増やしすぎないようにしています。
・優待を楽しむ
・相場を見る練習
このくらいの距離感が、
自分にはちょうどいいと感じています。
現金|安心感をつくる土台
現金は、
ゆうちょ銀行+じぶん銀行で
約163万円。
投資効率だけを考えれば
もう少し投資に回す選択もありますが、
・急な出費への対応
・相場下落時のメンタル安定
・教育費の安心枠
この安心感はやっぱり大事。
資産が増えてきたからこそ、
「守りの現金」も同じくらい大事だと感じています。
投資をしていても、
生活防衛費として現金を残すことは大事だと思っています。
わが家の生活防衛費の考え方はこちらにまとめています▼
保険|変わらず守りの部分
保険は、
解約返戻金ベースで608,000円。
資産運用として考えているわけではなく、
あくまで万が一への備え。
ただ、解約返戻金がある以上、
記録としては資産に含めています。
子育て世代の保険の考え方について整理しています。
保険に入る前に考えることはこちらの記事でどうぞ。
→子育て世代に必要な保険とは?最低限おさえておきたい4つの保険
→子育て世代はどの死亡保険に入るべき?定期保険の基本と選び方をわかりやすく解説
今月の振り返り
2026年2月は、
・資産が約20万円増加
・投資の比率が少し上昇
・大きなリスクは取らず継続
という1か月でした。
派手な変化はありませんが、
「気づいたら増えている」
この感覚は、
積立投資を続けてきたからこそだと思います。
来月に向けて
基本のスタンスは変わりません。
NISAは低コスト投資を継続
iDeCoは老後用として積立
現金は安心ラインをキープ
大きく動かすよりも、
小さく、長く続けること。
これを大事にしていきたいと思います。
また来月も、記録として残していく予定です。
先月の資産状況はこちらです▼
私が現在NISAとiDeCoで使っている証券会社はこちらです▼
▶マネックス証券
▼クリック応援してもらえるとうれしいです*


コメント