

こんにちは、こはるです。
この記事では、2026年8月末時点のiDeCo評価額や運用状況、今後の方針についてまとめています。
※この記事は、私個人のiDeCo(個人型確定拠出年金)の運用記録です。
家計全体ではなく、「個人資産」として記録しています。
iDeCo制度について詳しく知りたい方は、こちらの記事をご覧ください。
🌿 はじめてのiDeCo(イデコ)をやさしく解説【2026年度版】
私は現在、マネックス証券でiDeCoを運用しています。
商品ラインナップが充実していて、長期で積み立てを続けやすいと感じています。
🌿マネックス証券のiDeCoを見てみる2026年8月末時点のiDeCo残高
2026年8月末時点の運用状況はこちらです。
| 項目 | 2026年8月 | 前月比 |
|---|---|---|
| 評価額 | 312,239円 | +21,361円 |
| 運用金額 | 251,133円 | +10,829円 |
| 評価損益 | +61,106円 | +10,532円 |
| 初回入金来利回り | 23.13% | +2.08pt |
| 直近1年利回り | 25.61% | +2.78pt |
※前月比は2026年7月末との比較です。
今月は評価額が31万円を突破しました。
7月末は290,878円だったので、1か月で21,361円増加しています。
運用金額も増えていますが、それだけではなく、運用による利益も増えました。
評価損益は、
+61,106円
となっています。
NISAが300万円を超えた8月は、iDeCoも30万円台に乗りました。
少しずつですが、老後に向けた資産も育ってきています。
7月末との比較
7月末の評価額は290,878円でした。
そのため8月は、
290,878円 → 312,239円
となり、
+21,361円
増加しました。
運用金額は、
- 7月:240,304円
- 8月:251,133円
となり、+10,829円。
毎月の積立を続けながら、運用による評価益も増えたことで、評価額は約2.1万円増加しました。
評価損益は、
- 7月:+50,574円
- 8月:+61,106円
となっています。
前月から+10,532円です。
利回りも、
- 初回入金来:21.05% → 23.13%
- 直近1年:22.83% → 25.61%
と上昇しました。
ただし、利回りは相場によって大きく変動します。
数字が上がったからといって、今後も同じように増えるわけではありません。
長期投資なので、短期的な数字よりも積立を続けることを大切にしています。
iDeCo評価額の推移
これまでのiDeCo評価額の推移をグラフにしています。
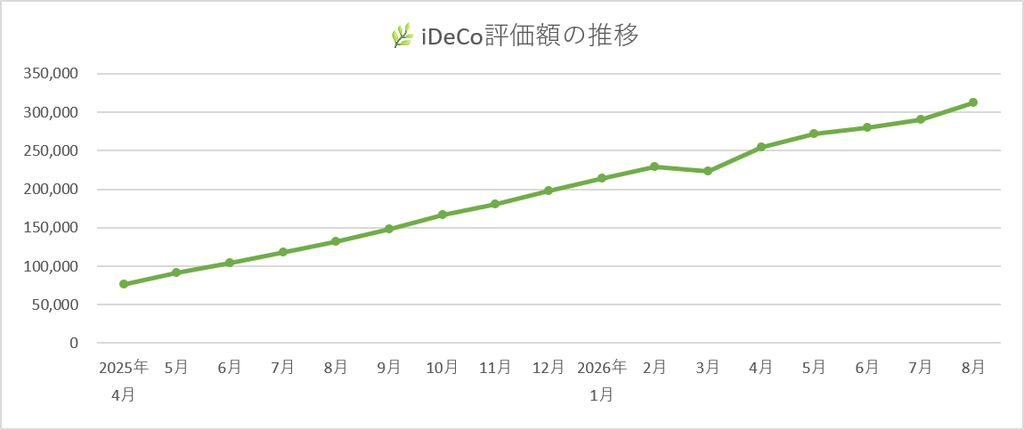
毎月記録を続けていると、資産は一直線に増えていくわけではないことが分かります。
相場によって評価額や利回りが下がることもありますが、積立を続けることで少しずつ資産が積み上がっています。
私は相場を予想するよりも、
「続けること」
を大切にしています。
運用商品の内訳(2026年8月)
8月末の運用商品の内訳はこちらです。
| 商品 | 時価構成比 | 評価額 | 評価損益 | 評価損益率 |
|---|---|---|---|---|
| オルカン | 78% | 243,807円 | +45,456円 | +22.9% |
| ゴールド | 11% | 33,380円 | +6,720円 | +25.2% |
| 先進国債券 | 10% | 30,213円 | +2,410円 | +8.6% |
| 新興国債券 | 1% | 2,526円 | +146円 | +6.1% |
| J-REIT | 1% | 2,313円 | ▲175円 | ▲7.1% |
| 合計 | 312,239円 | +61,106円 |
今月も資産配分の変更はありません。
引き続き、オルカンを中心に、ゴールドや債券などを組み合わせたポートフォリオで運用しています。
オルカン|資産形成の中心
現在も資産の約8割を占める主力商品です。
評価額は、
243,807円
評価損益は、
+45,456円(+22.9%)
となりました。
iDeCoの資産形成の中心は、これまでどおりオルカンです。
NISAでもオルカンを積み立てているため、私の資産形成ではかなり大きな割合を占めています。
これからも短期的な値動きを気にしすぎず、長期で保有していく予定です。
🌿 オルカン1本で大丈夫?分散が気になった私の考え方|NISAの実体験
ゴールド|分散投資の役割
ゴールドの評価額は、
33,380円
評価損益は、
+6,720円(+25.2%)
でした。
株式とは異なる値動きをする資産として、ポートフォリオの一部に取り入れています。
割合としては11%ほどなので、あくまで分散のための資産です。
今後も大きく比率を変える予定はありません。
先進国債券|守りの資産
先進国債券の評価額は、
30,213円
評価損益は、
+2,410円(+8.6%)
でした。
株式ほど大きな値動きを狙う資産ではありませんが、ポートフォリオの中では守りの役割を担っています。
株式だけに偏らないように、少額ながら保有を続けています。
新興国債券
新興国債券は、
2,526円
評価損益は、
+146円(+6.1%)
でした。
保有割合は1%程度と少ないため、ポートフォリオ全体への影響はほとんどありません。
大きく売買する予定はなく、このまま保有を続けます。
J-REITはマイナス
J-REITは、
2,313円
評価損益は、
▲175円(▲7.1%)
でした。
今月もマイナスです。
とはいえ、保有割合は1%程度。
ポートフォリオ全体への影響は小さいので、今のところ気にしていません。
調子の良い資産もあれば、そうでない資産もある。
これも分散投資のひとつの姿だと思っています。
今月の振り返り
2026年8月は、
- 評価額が31万円を突破
- 前月から+21,361円
- 評価損益が+61,106円
- 初回入金来利回りが23.13%
- 直近1年利回りが25.61%
- 資産配分は変更なし
という1か月でした。
今月はNISAの評価額も300万円を超えたので、iDeCoと合わせて資産形成の節目を感じる月になりました。
もちろん、評価額は相場によって変動します。
今月のように増える月もあれば、減る月もあります。
だからこそ、毎月の数字だけで判断するのではなく、長期的な推移を見ながら運用していきたいと思います。
これからの運用方針
今後も基本方針は変わりません。
- 月11,000円を積立
- 長期運用を継続
- ポートフォリオは大きく変更しない
- 相場に合わせて売買しない
iDeCoは老後資金として、長い時間をかけて育てていく予定です。
短期的な値動きに一喜一憂せず、
20年後、30年後を見据えて積立を続ける
ことを目標にしています。
iDeCoは「時間を味方につける制度」
iDeCoは原則60歳まで引き出せません。
最初はこの制約を不便に感じていましたが、今では長期投資を続けるための大きなメリットだと感じています。
売りたくなったときでも、簡単には引き出せない。
だからこそ、
- 相場に振り回されにくい
- 感情で売買しにくい
- 自然と長期投資になる
という環境を作ることができます。
私にとってiDeCoは、
「今すぐ使わないお金を、将来のためにコツコツ育てる場所」
です。
評価額が31万円になったことも嬉しいですが、これから先も20年、30年と積立を続けていくことのほうが大切(^^)
焦らず、時間を味方につけていきたいと思います。
まとめ
2026年8月のiDeCo運用状況は、
- 評価額:312,239円
- 評価損益:+61,106円
- 初回入金来利回り:23.13%
- 直近1年利回り:25.61%
という結果でした。
7月末から評価額は+21,361円となり、31万円を超えました。
今月はNISAも300万円を超え、iDeCoも31万円まで増えたことで、資産形成を続けてきた成果を少し実感できた1か月でした。
ただ、投資はこれからも上がったり下がったりすると思います。
評価額が下がる月があっても焦らず、自分で決めたルールを守りながら積立を続けていきます。
NISAの次の目標は500万円。
そしてiDeCoは、60歳までの長い時間を味方につけて、コツコツ育てていきたいと思います。
過去の運用記録
🌿 【iDeCo運用記録】2026年7月|評価額29万円を突破
私はiDeCoをマネックス証券で運用しています。
商品ラインナップが充実していて、長期で積み立てを続けやすいと感じています。
これからiDeCoを始めたい方や証券会社を比較している方は、こちらの記事も参考にしてみてください。
🌿 はじめてのiDeCo(イデコ)をやさしく解説【2026年度版】
▼マネックス証券のiDeCoを見てみる

▼クリック応援してもらえるとうれしいです*


コメント